春日井市の水道料金値上げ、元々の経営分析に問題があったのでは?
 Yoshihiro Harada




2026年11月号の「広報春日井」に、気になる記事が掲載されていました。
春日井市の水道事業が、2026年度から赤字経営に転落する見込みだというのです。
さらに、市は2027年4月検針分から水道料金を改定し、料金算定期間における平均改定率は24.7%になると説明しています。
市が挙げる理由は、県営水道の値上げ、物価高騰、人口減少による水道料金収入の減少、老朽化した施設の更新、耐震化などです。
確かに、こうした問題が水道事業の経営を圧迫していることは理解できます。
しかし、私は一つ疑問を持ちました。
そもそも春日井市は、わずか3年前の2023年3月には、2027年度まで水道事業は黒字を維持できると予測していたのではなかったか。
それが、なぜ2026年度から赤字になるという見通しへ変わったのでしょうか。
そして、その変化は本当に予測できなかったものなのでしょうか。
今回は、春日井市が公表している水道事業経営戦略や上下水道事業経営審議会の資料を比較し、過去の経営分析に問題がなかったのかを検証してみたいと思います。
目次
- 1 1.2023年には「2027年度まで黒字」と予測していた
- 2 2.県営水道の値上げだけでは、赤字転落を説明できない
- 3 3.そもそも水道料金収入の予測が大きく外れていた
- 4 4.リニア工事への依存は、経営審議会でも認識されていた
- 5 5.配水・給水費と資産減耗費は、なぜ予想以上に増えたのか
- 6 6.2023年には、すでに内部留保資金の減少も予測していた
- 7 7.予想できなかった費用と、予測の問題は区別するべきではないか
- 8 8.新しい経営戦略も、また見通しが外れる可能性はないのか
- 9 9.水道料金の値上げを否定する前に、過去の経営分析を検証してほしい
- 10 10.まとめ――問われているのは、値上げだけではなく経営分析の説明責任
- 11 参考資料
- 12 はらだよしひろと、繋がりたい方、ご連絡ください。
1.2023年には「2027年度まで黒字」と予測していた
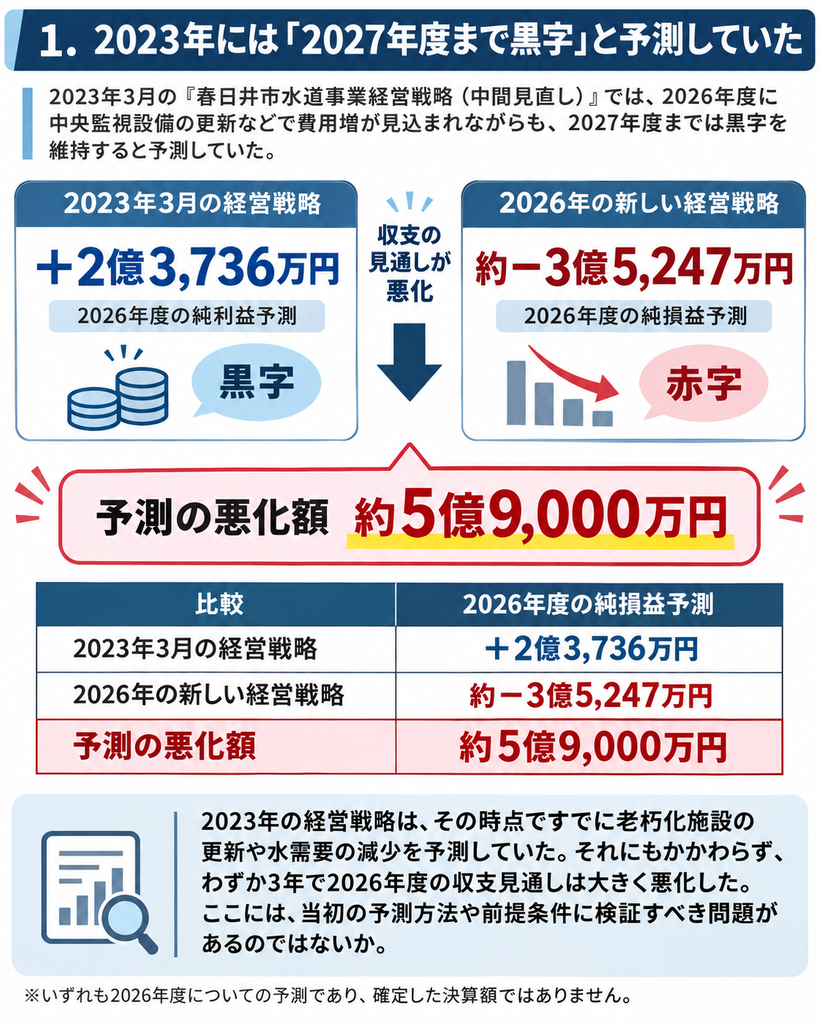
まず、2023年3月に春日井市が策定した「春日井市水道事業経営戦略(中間見直し)」を確認してみます。
同計画の30ページには、2026年度に中央監視設備の更新などによって費用が増加するとしながらも、2027年度までは黒字を維持できるとする見通しが示されています。
そして、2026年度の純利益は、次のように予測されていました。
2026年度の予測純利益:2億3,736万円の黒字
ところが、その3年後に策定された第2次水道事業経営戦略では、同じ2026年度の純損益が次のように変わっています。
2026年度の予測純損益:約3億5,247万円の赤字
比較すると、約5億9,000万円も収支見通しが悪化したことになります。
| 比較 | 2026年度の純損益予測 |
|---|---|
| 2023年3月の経営戦略 | +2億3,736万円 |
| 2026年の新しい経営戦略 | 約−3億5,247万円 |
| 予測の悪化額 | 約5億9,000万円 |
※いずれも2026年度についての予測であり、確定した決算額ではありません。
これは決して小さな変化ではありません。
しかも、2023年の経営戦略は、その時点ですでに老朽化施設の更新や水需要の減少を予測していました。
それなのに、わずか3年で収支の見通しが大きく変わったのです。
ここには、当初の予測方法や前提条件について検証すべき問題があるのではないでしょうか。
2.県営水道の値上げだけでは、赤字転落を説明できない
春日井市は、水道事業の経営悪化の大きな要因として、県営水道の値上げを挙げています。
春日井市が供給する水の約8割は、愛知県営水道から購入したものです。
その使用料金単価が、2024年10月に1立方メートル当たり26円から28円へ、2026年4月には32円へ引き上げられました。
2024年8月28日の春日井市上下水道事業経営審議会では、この値上げの影響について試算が示されています。
それによると、2026年度の県営水道購入費用は、従来の予測より約1億7,528万円増加すると見込まれました。
では、この値上げを反映すると、2026年度の損益はどうなったのでしょうか。
| 試算 | 2026年度の純損益 |
|---|---|
| 2023年の当初予測 | +2億3,736万円 |
| 2024年に県水値上げを反映した試算 | +6,209万円 |
| 2026年の新しい経営戦略 | 約−3億5,247万円 |
重要なのは、県営水道の値上げを反映しただけでは、2026年度はまだ黒字だったということです。
ただし、2024年の試算は、2023年の経営戦略を基に県営水道の値上げ額を差し引いたものです。料金収入や他の経費について、すべて最新の状況に置き換えて再予測したものではありません。
だからこそ、問題が残ります。
2024年の時点では、県営水道の値上げ以外にも、すでに経営計画と実績の間に乖離が生じていました。
そうした状況を踏まえ、どの段階で収支全体を再評価したのでしょうか。
2023年の予測からの約5億9,000万円の悪化のうち、県営水道の値上げによって説明できるのは約1億7,500万円です。
残りの約4億1,500万円についても、原因別に説明する必要があるはずです。
もちろん、この金額すべてが見積もりの誤りというわけではありません。しかし、県営水道の値上げだけが原因であるかのように理解することも適切ではないと思います。
3.そもそも水道料金収入の予測が大きく外れていた
私が特に気になったのは、春日井市の水道料金収入の予測です。
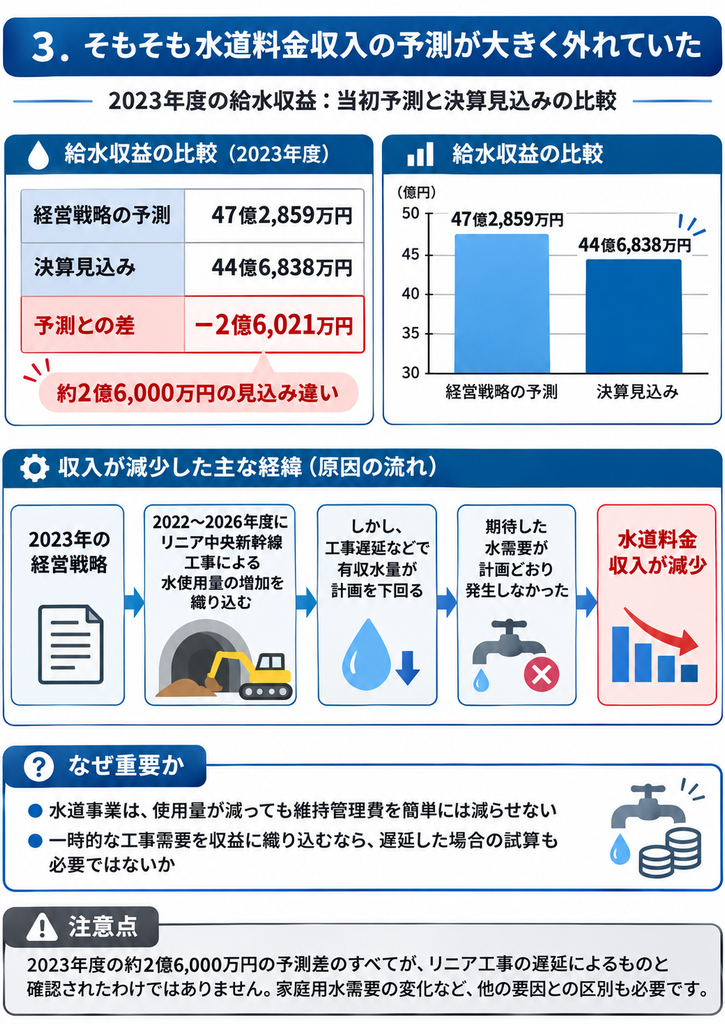
2024年8月の経営審議会資料には、2023年度の給水収益について、当初の経営戦略と決算見込みを比較した表が掲載されています。
| 2023年度の給水収益 | 金額 |
|---|---|
| 経営戦略の予測 | 47億2,859万円 |
| 決算見込み | 44億6,838万円 |
| 予測との差 | −2億6,021万円 |
つまり、2023年3月に策定した計画では、その2023年度の料金収入を約2億6,000万円も多く見込んでいたことになります。
なぜ、これほどの差が生じたのでしょうか。
2023年の経営戦略には、2022年度から2026年度まで、リニア中央新幹線の工事による水の使用量増加を織り込んでいると明記されています。
ところが、春日井市は2022年度の経営戦略進捗状況について、リニア中央新幹線の工事遅延などにより有収水量が計画を下回ったと説明しています。
つまり、期待していた水需要が計画どおり発生しなかったのです。
水道事業では、使用量が減少すれば料金収入も減少します。
しかも、水道管や配水施設の維持管理費は、水の使用量が減ったからといって簡単に削減できるものではありません。
このような事業で、一時的な工事需要を収益の増加要因として見込むのであれば、その工事が遅延した場合の試算も必要だったのではないでしょうか。
なお、2023年度の約2億6,000万円の予測差のすべてがリニア工事の遅延によるものと確認されたわけではありません。家庭用水需要の変化など、他の要因との区別も必要です。
4.リニア工事への依存は、経営審議会でも認識されていた
さらに資料を調べると、興味深いことが分かりました。
2022年度の春日井市上下水道事業経営審議会では、リニア中央新幹線の工事による水道収益の増加について、委員から質問が行われています。
市側は、シールド工法によるトンネル工事では、1時間に約100立方メートルの水を必要とすると聞いており、工事が数年間続くことから、その分の収益を見込んでいると説明しています。
そのうえで、審議会の委員は、工事による水道収益の増加は工事期間だけなのかと確認しています。
市側も、その見込みであると回答しています。
つまり、春日井市は、この収入が恒常的なものではなく、工事期間に限定されることを認識していました。
もちろん、工事に伴う水需要を収益予測へ反映すること自体が問題なのではありません。
問題は、その収入の不確実性を、経営計画の中でどのように評価していたかです。
工事が計画どおりに進まなければ、見込んだ収入が得られないことになります。
その場合でも経営を維持できるのか。
通常の工事進捗を前提にした予測だけではなく、遅延した場合の収支予測を作成していたのか。
これは、当時の経営分析の妥当性を判断するうえで重要だと思います。
5.配水・給水費と資産減耗費は、なぜ予想以上に増えたのか
収入だけではありません。
2026年度の費用見込みについても、2023年の経営戦略と2026年の新しい経営戦略を比較すると、大きな違いがあります。
| 費用項目 | 2023年予測 | 2026年予測 | 増加額 |
|---|---|---|---|
| 原水及び浄水費 | 20.58億円 | 22.34億円 | +1.75億円 |
| 配水及び給水費 | 6.91億円 | 8.52億円 | +1.61億円 |
| 資産減耗費 | 0.65億円 | 2.32億円 | +1.67億円 |
| 業務費 | 4.77億円 | 5.16億円 | +0.39億円 |
| 総係費 | 1.06億円 | 1.43億円 | +0.37億円 |
| 支払利息 | 0.09億円 | 0.33億円 | +0.25億円 |
※金額は億円単位で四捨五入。2026年度の新予測は料金改定前の費用見通し。
原水及び浄水費については、県営水道の値上げによる影響が大きいと考えられます。
しかし、それ以外にも気になる費用があります。
配水及び給水費が約1億6,100万円増えている
配水及び給水費とは、水道管や配水施設などを維持管理し、水を利用者に届けるための費用です。
2023年の予測から約23%も増加しています。
物価の高騰や修繕費、委託料の増加などが考えられますが、経営戦略の損益表だけでは、どの費用がどれだけ増えたのか分かりません。
ここは具体的な積算根拠を確認したいところです。
資産減耗費が約1億6,700万円増えている
資産減耗費とは、古い施設を廃止・撤去した場合などに、その施設の帳簿上の残存価額を費用として処理するものです。
2023年の経営戦略でも、2026年度には中央監視設備の更新などで費用が増えることが予測されていました。
したがって、施設の更新が必要になること自体は、予想外ではありませんでした。
それなのに、資産減耗費が約3.6倍になったのはなぜでしょうか。
設備の更新対象が追加されたのか。既存の設備の除却時期が変わったのか。それとも、もともとの見積もりが十分ではなかったのでしょうか。
なお、同じ期間の減価償却費は、逆に約2億400万円減少する見込みになっています。
そのため、設備更新に関する会計上の費用を評価するには、資産減耗費の増加だけでなく、減価償却費の減少も合わせて検証する必要があります。
それでも、大幅に増加した費用について、施設別・事業別の説明が必要であることは変わりません。
関連記事:春日井市で起きた水道管工事現場の道路陥没
水道施設の更新や維持管理は、単なる会計上の数字ではありません。
2026年11月2日には、春日井市内の水道管工事現場に関係する道路で陥没が発生し、車6台に被害が出たことも報じられています。
この事故についても、原因や工事管理の問題を調べています。
道路陥没の原因と水道事業の収支悪化を直接結び付けることはできません。しかし、必要なインフラ更新費用が適切に見積もられ、安全に執行されているかは、市民生活にとって重要な問題です。
6.2023年には、すでに内部留保資金の減少も予測していた
もう一つ、私が重要だと思う問題があります。
それは、水道事業の内部留保資金についてです。
内部留保資金は、施設の更新や災害への対応など、水道事業を維持するために必要な資金です。
2023年の経営戦略では、この内部留保資金が次のように減少すると予測していました。
| 年度 | 内部留保資金の予測 |
|---|---|
| 2023年度 | 約54.34億円 |
| 2024年度 | 約44.91億円 |
| 2025年度 | 約31.48億円 |
| 2026年度 | 約27.80億円 |
| 2027年度 | 約22.11億円 |
2023年時点で、2027年度には内部留保資金が約22億円まで減少することを見込んでいたのです。
それでも、2023年の経営戦略では、2027年度までは現在の水道料金で財源を確保できると判断していました。
もちろん、市は2028年度以降の財源確保について、内部留保資金の最低必要額や企業債の活用を検討する必要があるとも記載しています。
つまり、将来の資金減少を認識していなかったわけではありません。
ところが、2024年の経営審議会では、災害対応などに必要な内部留保資金として、概ね30億円を確保するという基準が設けられました。
この30億円という基準を2023年の予測に当てはめると、2026年度にはすでに基準を下回る計算になります。
なぜ、2023年の経営戦略を策定した時点では、必要な内部留保資金の基準を明確にしていなかったのでしょうか。
これは、赤字予測とは別の、経営の健全性をどのような基準で評価するかという問題です。
2023年の「2027年度まで財源を確保できる」という判断と、2024年以降の「約30億円の資金を確保する必要がある」という判断を、きちんと比較する必要があると思います。
関連記事:春日井市の財政と公共施設更新の課題
春日井市の施設更新や財政の問題は、水道事業だけに限りません。
以前、春日井市長選挙の政策比較を行った際にも、上下水道や学校などの老朽化、財源確保、行政の透明性を市政の課題として取り上げました。
→ 春日井市長選の争点――5つの課題から見る、3人の候補予定者の「春日井のつくり方」
水道事業は独立した公営企業会計ですが、インフラの老朽化と将来負担をどう考えるかという点では、市政全体に共通する問題があります。
7.予想できなかった費用と、予測の問題は区別するべきではないか
もちろん、2023年から2026年までの間には、当初の予測が難しかった出来事もあります。
県営水道の料金改定、建設資材や人件費の高騰、そして2024年の能登半島地震を踏まえた国による水道施設の耐震化対策の強化です。
こうした事情に対応するため、経営戦略を変更する必要が生じたことは理解できます。
しかし、すべてを「想定外だった」と説明するのは適切ではないと思います。
実際、2022年度の経営審議会では、電気料金が予想を上回っていることも市側から説明されていました。
人口減少、節水による水需要の減少、施設の老朽化も、以前から分かっていた問題です。
大きく分ければ、次のように整理できるのではないでしょうか。
| 要因 | 検証すべき点 |
|---|---|
| 県営水道の値上げ | 2023年時点で予測できなかった外部要因 |
| 能登半島地震後の耐震化強化 | 新たな政策・事業費用の増加 |
| 物価・工事費の上昇 | 想定した上昇率と実際の差 |
| リニア工事による水需要 | 当初から存在した収入予測の不確実性 |
| 配水及び給水費の増加 | 過去の実績を基にした見積もりの妥当性 |
| 資産減耗費の増加 | 更新計画と除却予定の見積もりの妥当性 |
| 内部留保資金の減少 | 財政管理上の基準と判断時期 |
予測できなかったことと、予測しながら十分な対応をしなかったことは、同じではありません。
それぞれを区別してこそ、今後の経営戦略の改善につながると思います。
8.新しい経営戦略も、また見通しが外れる可能性はないのか
ここまで過去の経営戦略を検証してきましたが、私がさらに気になっているのは、2026年に改定された新しい経営戦略です。
この経営戦略では、その他営業費用や施設整備費の一部について、年1.0%の物価上昇率を用いて将来の費用を推計しています。
そして、2025年度第3回上下水道事業経営審議会の議事録には、非常に重要な説明が記録されています。
市の担当者は、物価上昇率を1%と見込んで計画を作成しているため、今後急激に物価が上昇すれば、5年を待たずに再び改定することになる可能性があると説明しています。
つまり、市自身も、新しい経営戦略の前提条件が変われば、再び料金改定が必要になる可能性を認識しているのです。
私は、ここにこそ、過去の経営分析から学ぶべき問題があると思っています。
2023年の経営戦略が外れたのであれば、2026年の新しい経営戦略では、その原因を踏まえて予測方法を改善する必要があります。
例えば、物価上昇率が1%の場合だけでなく、2%、3%になった場合の収支はどうなるのか。
水道料金収入が予測より減った場合にはどうなるのか。
施設更新費用が増えた場合、どのような対応を取るのか。
こうした複数の条件に基づくシミュレーションが、市民に示されるべきではないでしょうか。
9.水道料金の値上げを否定する前に、過去の経営分析を検証してほしい
私は、水道料金を絶対に値上げするべきではないと考えているわけではありません。
安全な水を安定的に供給するため、老朽化した水道管の更新や施設の耐震化が必要であることは理解しています。
また、必要な費用が増加すれば、それを誰がどのように負担するかを考えなければなりません。
春日井市がこれまで、組織の効率化や施設の統廃合などによって経費削減に取り組んできたことも、公表資料から確認できます。
しかし、それと同時に、過去の経営判断が適切だったかどうかも検証する必要があると思います。
特に、次のことについては、市から説明を受けたいところです。
- 2023年3月の時点で、リニア中央新幹線の工事遅延に伴う減収リスクをどの程度見込んでいたのか。
- 2023年度の給水収益が当初予測を約2億6,000万円下回った原因を、どのように分析したのか。
- 2026年度の配水及び給水費が、当初予測より約1億6,100万円増加した原因は何か。
- 2026年度の資産減耗費が、当初予測より約1億6,700万円増加した原因は何か。
- 2023年の段階で内部留保資金の減少が予測されていたのに、なぜ最低必要額の設定が2024年以降になったのか。
- 今回の経営戦略では、過去の予測と実績の乖離を踏まえ、予測方法を具体的にどう改善したのか。
これらは、特別に難しい要求ではないと思います。
市民の生活に直接影響する水道料金を改定するのであれば、その根拠となる財政予測の妥当性を検証することは当然必要です。
関連記事:行政文書を入手して経営分析の根拠を調べるには
私はこれまで、春日井市のPFAS問題について、公文書開示請求を繰り返して資料を調べてきました。
水道事業の経営分析についても、当初の収支予測の積算資料、修正された経費の内訳、施設更新計画の変更履歴などを情報公開請求によって調べることが考えられます。
情報開示請求の具体的な方法については、こちらの記事にまとめています。
10.まとめ――問われているのは、値上げだけではなく経営分析の説明責任
2023年3月、春日井市は2027年度まで水道事業は黒字を維持できると予測しました。
しかし、2026年には赤字転落という見通しへ変わりました。
その間に起きた県営水道の値上げや物価高騰など、予測が難しかった要因は確かにあります。
一方で、リニア中央新幹線の工事に伴う水道収入への期待、過去の実績を基にした費用予測、内部留保資金の減少など、もともとの経営分析の段階で検討すべきだった問題も見えてきました。
現段階で、当初の経営分析に明確な誤りがあったと断定することはできません。
しかし、3年前には黒字と予測していたものが赤字へ転落するのであれば、何が予測と違ったのか、なぜその違いが生じたのかを説明する必要があります。
そして、より重要なのは、その検証結果が新しい経営戦略にどう反映されたかということです。
市民に対して、老朽化や物価高騰を理由に値上げの必要性を説明するだけでは、十分とは言えないのではないでしょうか。
私は、水道事業の財政予測について、過去の計画と実績を比較した詳細な検証結果を公表する必要があると考えています。
「水道料金を値上げしなければならない」という説明の前に、「なぜ以前の経営予測が外れたのか」という説明が必要なのではないでしょうか。
それが、市民に負担を求める行政に必要な説明責任だと思います。
関連記事:春日井市の水道水とPFAS問題
なお、春日井市の水道事業については、私は以前からPFAS(有機フッ素化合物)の問題についても調査を続けています。
水道料金の経営分析と水質検査は別の問題ですが、どちらも市民生活に不可欠な水道事業を、行政がどのように管理し、その実態を説明するのかという点でつながっています。
2026年8月の水質検査結果については、こちらで詳しく分析しています。
→ PFAS 春日井市 水道水|2026年8月検査結果 町屋第6水源48ng/L
参考資料
本記事は、主に春日井市が公表している次の一次資料を基に作成しました。
1.広報春日井(2026年11月号)
水道事業の赤字転落見込みや、料金改定の必要性について説明している特集。
2.春日井市水道事業経営戦略(2023年3月・中間見直し)
特に30~39ページ。2027年度までの黒字予測、給水収益の推計方法、内部留保資金の見通し。
3.2024年度第1回上下水道事業経営審議会資料
2023年度の経営予測と決算見込みの比較、県営水道値上げの影響試算。
4.第2次春日井市水道事業経営戦略(2026年8月改定)
2026年度以降の収支予測、施設投資計画、料金改定と内部留保資金の考え方。
5.春日井市「水道料金改定のお知らせ」
改定内容、料金の比較、経営努力についての市の説明。
※本記事の将来数値は、いずれも公表時点の計画値・試算値です。2026年度の決算が確定したことを意味するものではありません。
はらだよしひろと、繋がりたい方、ご連絡ください。
私、原田芳裕は、様々な方と繋がりたいと思っています。もし、私と繋がりたいという方は、是非、下のメールフォームから、ご連絡ください。ご相談事でも構いません。お待ちしております。